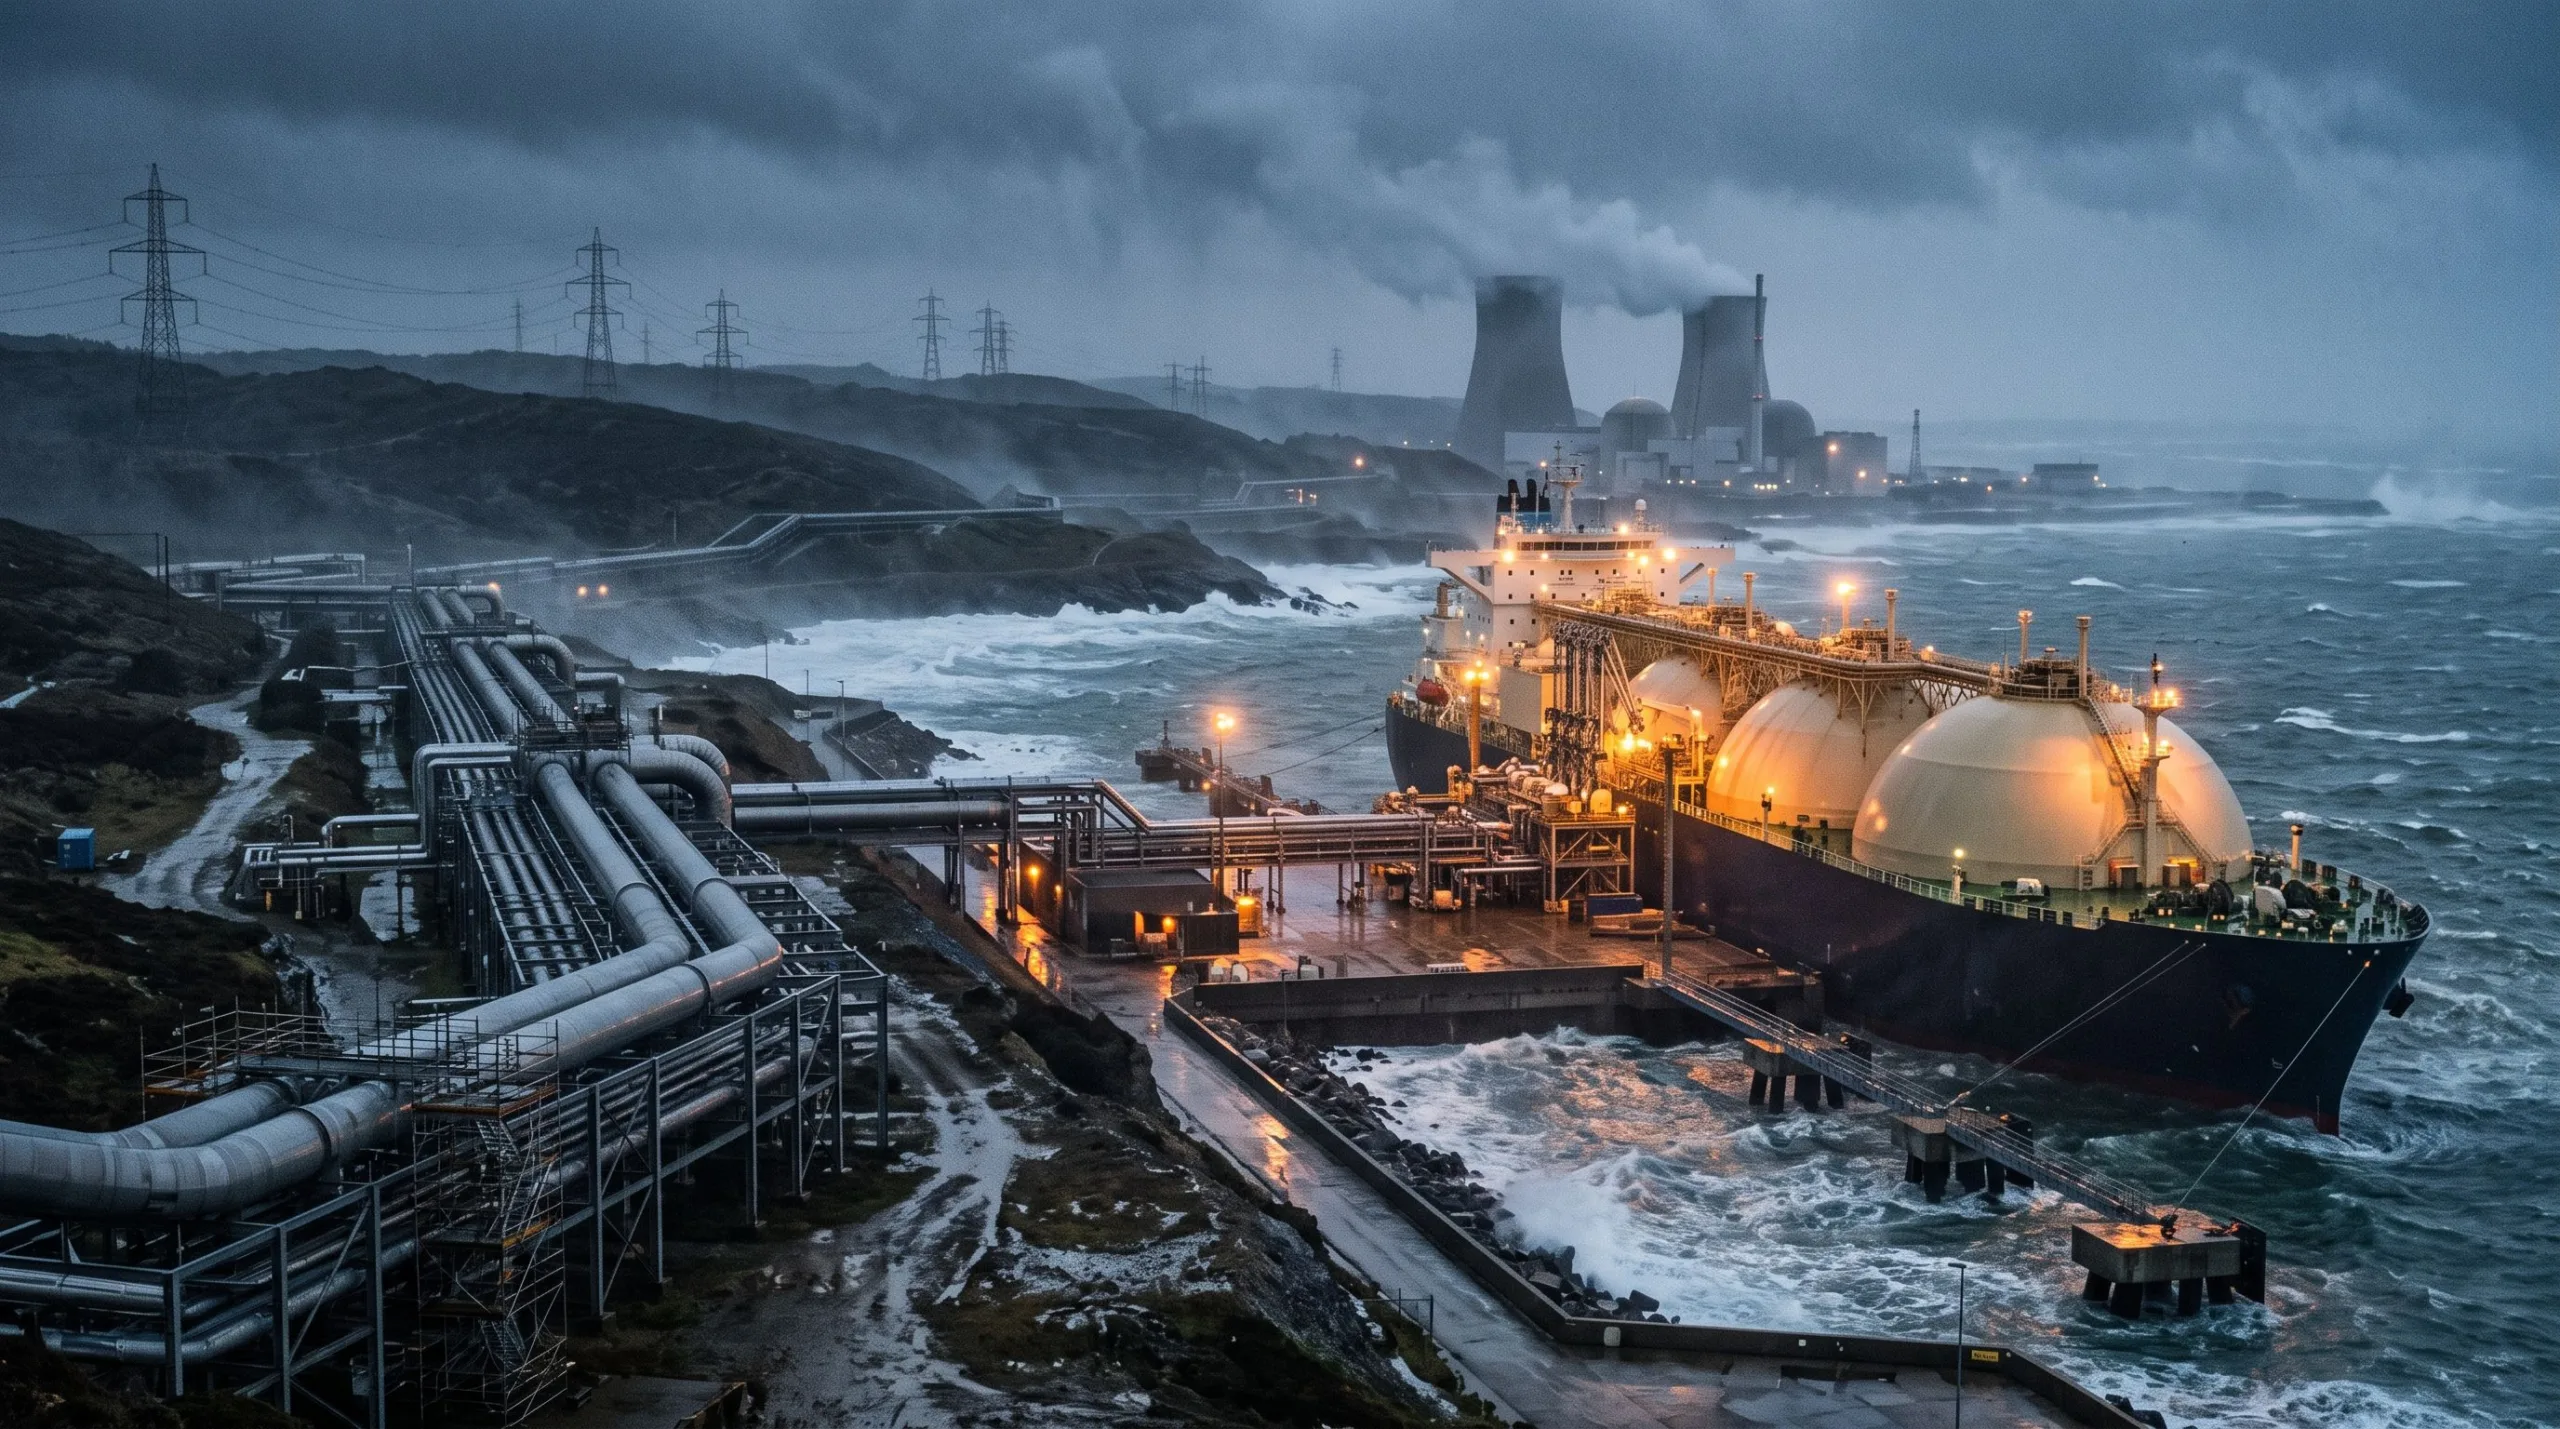
En Europe, la flambée des prix de l’énergie depuis 2021 ne s’explique pas par un simple soubresaut conjoncturel. Elle résulte de trois chocs simultanés. Le gaz russe s’est raréfié au moment où de nombreux réacteurs français étaient à l’arrêt. Le continent a alors importé l’inflation au prix fort. Les produits pétroliers ont suivi le mouvement, à commencer par le prix du gazole, indexé sur les cours du brut. Comprendre cette crise est nécessaire pour éviter de la revivre.
Le jour où l’Europe a troqué un tuyau contre un océan
Le robinet russe qui s’est fermé d’un coup
Le modèle énergétique européen reposait sur une idée qui semblait acquise : le gaz russe serait abondant, bon marché et livré par gazoduc.
Guerre en Ukraine oblige, les flux par gazoduc ont chuté de plus de 80 % entre 2021 et 2023. Plus de cent milliards de mètres cubes ont disparu des approvisionnements.
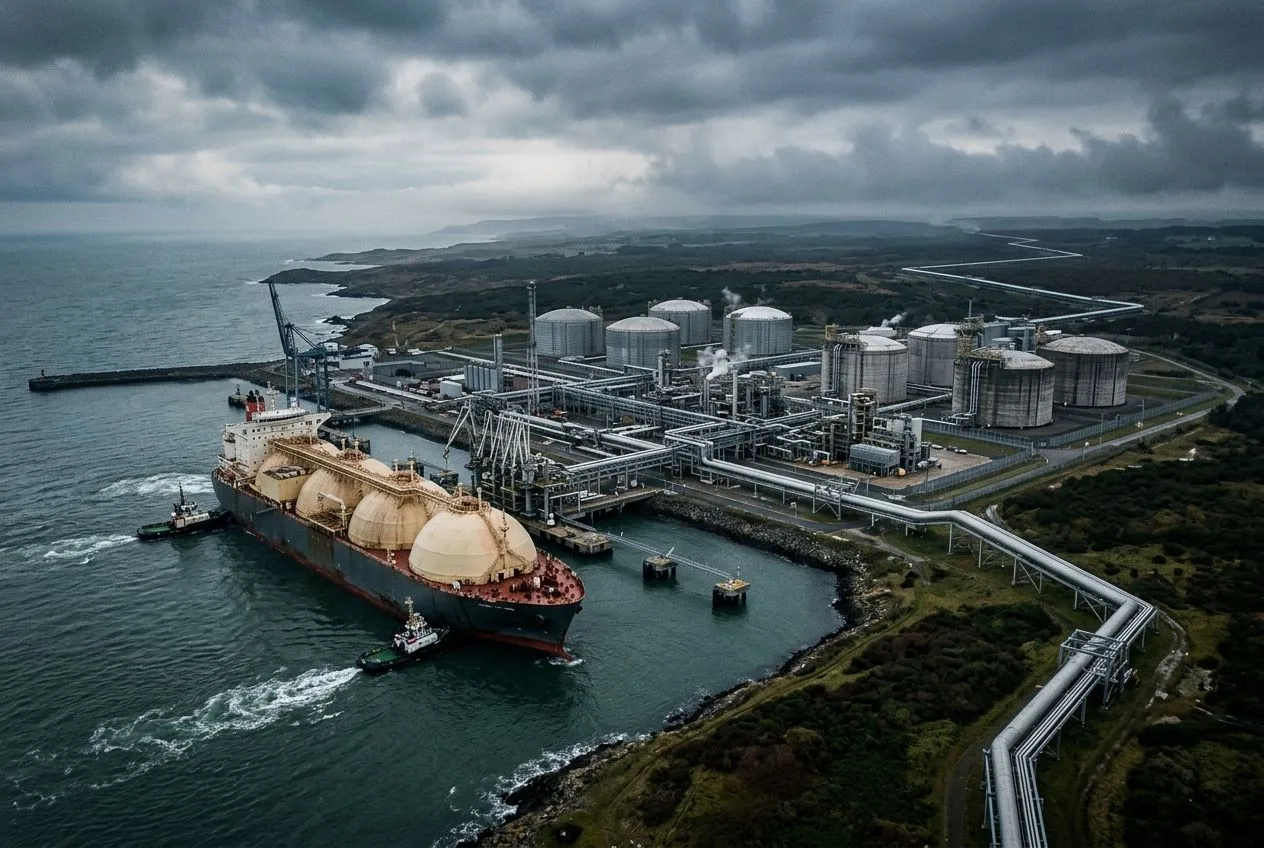
Pour compenser, l’Europe s’est tournée en urgence vers le gaz naturel liquéfié, ou GNL, transporté par navires méthaniers.
C’est comme passer d’un robinet à domicile à des livraisons par camion-citerne : le gaz arrive, mais son prix dépend du trafic mondial.
La hausse a été immédiate. Sur la place néerlandaise de référence, le Title Transfer Facility (TTF), le mégawattheure est passé d’une moyenne de 15 à 20 euros avant la crise à plus de 310 euros en août 2022, selon l’Agence internationale de l’énergie. Le prix a été multiplié par quinze.
L’Europe est devenue le premier importateur mondial de GNL en 2022 et 2023, avec plus de 120 milliards de mètres cubes importés chaque année, devant la Chine et le Japon. Elle dépend désormais d’un marché maritime mondial, très volatil et soumis à la spéculation.
Le moindre incident dans le détroit d’Ormuz ou en mer Rouge peut faire rebondir les contrats à terme de plus de 40 %. La dépendance à un gazoduc fixe a cédé la place à une exposition permanente aux goulets d’étranglement maritimes. La vulnérabilité géopolitique n’a pas disparu : elle a changé de forme, notamment avec la dépendance au gaz américain.
La France, de pilier à maillon faible
Le choc gazier a frappé au pire moment : le système électrique français vacillait déjà.
La découverte de corrosion sous contrainte (CSC) sur les circuits d’injection de sécurité des réacteurs de type N4 et de 1 300 MW a contraint EDF à arrêter de nombreuses tranches pour les contrôler.
La production nucléaire française est tombée à 279,3 TWh en 2022, son niveau le plus bas depuis 1992. Elle a reculé de près de 30 % par rapport à la moyenne des cinq années précédentes, d’après le Réseau de transport d’électricité.
La sécheresse historique de l’été 2022 a aussi asséché les barrages. Cette année-là, la production hydroélectrique européenne a chuté de 19 %.
La France, habituellement premier exportateur net d’électricité du continent, est donc devenue importatrice nette, à hauteur de 16,5 TWh en 2022. C’était une première depuis 1980.
Les faibles débits du Rhône ont même limité le refroidissement de centrales thermiques et nucléaires. Les marges de réserve du réseau ont fondu, et chaque mégawattheure manquant a dû être acheté au prix fort sur les marchés au comptant.
Pourquoi votre facture suit le cours du gaz
La règle du dernier entrant qui fait flamber l’addition
Pourquoi l’électricité a-t-elle flambé alors que le nucléaire et les renouvelables représentent 70 % du mix ? La réponse tient en deux mots : coût marginal.
Le marché de gros européen fonctionne selon l’ordre de mérite, le merit order. Les centrales sont appelées en fonction de leurs coûts variables, du plus faible au plus élevé.
Les éoliennes, les panneaux solaires et les centrales nucléaires, dont les coûts de fonctionnement sont faibles, sont donc appelés en premier. La dernière centrale nécessaire pour répondre à la demande, souvent une centrale thermique à cycle combiné gaz (CCG), fixe le prix pour tous les producteurs. C’est le principe de la tarification au coût marginal, ou pay-as-cleared.
Or, cette centrale marginale brûlait du gaz à 300 euros et devait aussi payer ses quotas carbone. Début 2023, le prix du CO2 sur le marché européen EU ETS a dépassé 100 euros la tonne.
Les centrales au gaz n’ont produit que 19 % de l’électricité de l’Union en 2022, mais elles ont fixé le prix pendant plus de 55 % des heures de l’année, selon les simulations du Centre commun de recherche de la Commission européenne.
Sur la bourse EPEX SPOT, le prix spot moyen en France a dépassé 700 euros le mégawattheure plusieurs jours en août 2022. Les contrats pour 2023 ont brièvement dépassé 1 000 euros. Ce n’est pas une anomalie administrative : le mécanisme, conçu lorsque l’énergie était abondante, a transmis la flambée des prix du gaz à l’ensemble du marché.
Le bouclier à 26 milliards qui a masqué la réalité
Face à la flambée, les États ont multiplié les aides.
En France, le bouclier tarifaire a gelé le tarif réglementé de vente d’électricité (TRVE) et plafonné les factures de gaz. L’État a pris en charge la différence.
La facture s’élève à 26,1 milliards d’euros d’argent public pour les boucliers sur l’électricité et le gaz, ainsi que pour l’amortisseur destiné aux entreprises, selon la Commission de régulation de l’énergie.
La taxe intérieure sur la consommation finale d’électricité (TICFE) a aussi été abaissée à son plancher européen, soit 1 euro le mégawattheure contre 32 euros avant la crise. D’après la Cour des comptes, cette baisse représente un manque à gagner de plus de 9 milliards d’euros par an pour l’État.
À l’échelle des 27 pays de l’Union, les engagements publics cumulés pour protéger les ménages et les entreprises ont dépassé 650 milliards d’euros entre septembre 2021 et 2024.
Les aides ont protégé le pouvoir d’achat à court terme, mais elles ont aussi masqué le signal-prix et retardé les économies d’énergie. Elles ont repoussé une partie de la facture : à la fin du bouclier, les tarifs doivent rattraper leur retard. La taxation des rentes inframarginales, ces revenus exceptionnels des producteurs à bas coûts, a rapporté beaucoup moins que prévu. L’impasse budgétaire était donc prévisible.
Une industrie à l’arrêt et un marché à réinventer
Payer son énergie quatre fois plus cher que l’Amérique
La crise a frappé les ménages, mais aussi les industriels.
Les secteurs qui consomment beaucoup d’énergie, comme la chimie, l’aluminium, le verre, les engrais azotés et l’acier, ont vu leurs coûts d’exploitation s’envoler.
Pendant que l’Europe payait son gaz au prix du TTF, les industriels américains l’achetaient au prix du Henry Hub, trois à quatre fois moins cher. Cet écart leur donnait un avantage compétitif considérable.
En France, la consommation des grands sites industriels raccordés au réseau haute tension a reculé de plus de 8 % entre 2022 et 2024, par rapport à la moyenne de 2017-2019. Des fours se sont arrêtés, des électrolyseurs ont réduit leur cadence et certaines usines ont fermé temporairement.
Selon Eurostat, entre le premier semestre 2021 et la fin de 2024, le prix moyen de l’électricité pour les industriels de l’Union européenne a grimpé de plus de 45 %.
L’Inflation Reduction Act américain, l’IRA, a creusé l’écart en proposant de fortes subventions aux entreprises qui produisent outre-Atlantique. La baisse partielle des cours spot après 2022 n’a pas rétabli la compétitivité européenne : le handicap de coût reste structurel. La transition verte pourrait alors se traduire par des délocalisations vers des pays où l’énergie coûte moins cher.
Le pari des contrats longs pour ne plus subir le spot
Peut-on réduire le risque d’une prochaine crise ? Oui, à condition de moins exposer les factures aux variations quotidiennes du marché.
La leçon est claire : le prix payé par les consommateurs doit moins dépendre des fluctuations du marché spot.
Adoptée en 2024, la réforme du marché européen de l’électricité, inscrite dans le règlement UE 2024/1747, mise sur la généralisation des contrats de long terme.
Les Power Purchase Agreements (PPA) sont des contrats directs entre un producteur d’énergie renouvelable ou nucléaire et un industriel. Ils garantissent un prix fixe pendant 10 ou 15 ans. Les contrats pour différence bidirectionnels (CfD), eux, garantissent un prix de référence au producteur. Quand les prix du marché dépassent ce niveau, le surplus est redistribué aux consommateurs.
En France, le changement est immédiat. Le mécanisme de l’Accès régulé à l’électricité nucléaire historique (ARENH), qui plafonnait le prix du nucléaire à 42 euros, a pris fin le 31 décembre 2025. Un nouveau cadre de redistribution des revenus du parc d’EDF le remplace au-delà de seuils pivots.
La stabilité ne viendra pas d’un retour au gaz bon marché d’hier. Elle dépendra de la flexibilité du système électrique.
Pour équilibrer le réseau, il faut des moyens de stockage et des solutions pour ajuster la consommation : batteries stationnaires, stations de transfert d’énergie par pompage (STEP), effacement de consommation industrielle et interconnexions transfrontalières. Le réseau européen des gestionnaires ENTSO-E estime qu’il faudra quadrupler ces capacités pour atteindre 250 GW d’ici 2030-2035. Sans elles, chaque pic de froid ou de canicule pourrait rappeler la facture de 2022.
À retenir
- Tempête parfaite : convergence d’un choc géopolitique (gaz russe), d’un choc d’offre domestique (nucléaire et hydro) et d’un effet de marché (tarification marginale).
- Choc gazier : TTF passé de 15-20 €/MWh à plus de 310 €/MWh en août 2022 ; importations européennes de GNL supérieures à 120 milliards de m3 en 2022 et 2023.
- Panne pilotable : nucléaire français à 279,3 TWh en 2022 (-30 %), France importatrice nette de 16,5 TWh ; hydroélectricité européenne en baisse de 19 % en 2022.
- Prix marginal : les centrales au gaz fournissent 19 % de l’électricité mais fixent le prix pendant plus de 55 % des heures ; spot français supérieur à 700 €/MWh en août 2022, contrats 2023 au-delà de 1 000 €/MWh ; CO2 supérieur à 100 €/t début 2023.
- Bouclier tarifaire : 26,1 milliards d’euros de dépenses publiques en France ; TICFE abaissée de 32 à 1 €/MWh ; 650 milliards d’euros d’aides cumulées dans l’UE (2021-2024).
- Industrie : gaz européen 3 à 4 fois plus cher qu’aux États-Unis ; consommation des grands industriels français en baisse de 8 % (2022-2024) ; prix de l’électricité industrielle dans l’UE en hausse de 45 % (du premier semestre 2021 à fin 2024).
- Solutions structurelles : réforme UE 2024/1747 (PPA et CfD bidirectionnels), fin de l’ARENH le 31/12/2025, besoin de 250 GW de flexibilités (batteries, STEP, effacement, interconnexions) d’ici 2030-2035.
- Définitions clés : TTF = prix de référence du gaz en Europe ; Merit order = ordre d’appel des centrales du moins cher au plus cher ; CfD = contrat garantissant un prix de référence avec reversement du surplus ; PPA = contrat de long terme direct entre producteur et consommateur ; STEP = stockage hydraulique par pompage-turbinage.


Laisser un commentaire
Vous devez vous connecter pour publier un commentaire.