
Alors que la Chine compte plus de 100 marques automobiles, seules quelques-unes tentent actuellement leur chance en France. Parmi elles, MG, BYD, Leapmotor et Xpeng se démarquent, mais leur présence reste encore discrète par rapport à leurs homologues européens. Avec des stratégies variées et une concurrence intense, ces constructeurs chinois cherchent à trouver leur place sur le marché hexagonal.
MG : un pionnier chinois sous pavillon britannique
MG, autrefois une marque anglaise, est désormais détenue par le groupe chinois SAIC. En 2024, elle a vendu 16 908 véhicules en France, surpassant des marques comme Jeep et Volvo. Le modèle MG4, une compacte électrique, a connu un fort succès initial, mais ses ventes ont chuté de 33,6 % par rapport à 2023 en raison de la perte du bonus écologique et de la concurrence accrue. MG mise sur le lancement du ZS hybride pour redynamiser ses ventes, avec des prix compétitifs visant à séduire les acheteurs soucieux de leur budget.
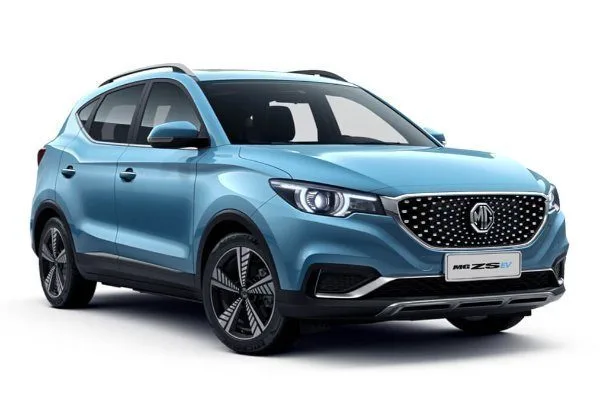
La marque bénéficie d’un réseau de distribution très bien établi en France, avec 181 points de vente couvrant 90 % du territoire. Cette couverture géographique lui donne un avantage concurrentiel significatif, surtout dans un marché où la proximité joue un rôle crucial pour les consommateurs. MG propose également une gamme diversifiée comprenant les modèles MG3, MG5, EHS, Marvel R et ZS.
BYD : un géant encore timide en France
BYD, acteur majeur de la mobilité électrique mondiale, a vendu 3 628 véhicules en France en 2024, bien en deçà de son potentiel. Son positionnement haut de gamme et ses prix relativement élevés freinent son expansion. Malgré cela, BYD multiplie les promotions pour renforcer sa compétitivité. La marque élargit aussi sa gamme, notamment avec des modèles comme la Seal et la Seagull, tout en développant sa présence sur le territoire français avec un réseau de concessions en constante expansion.
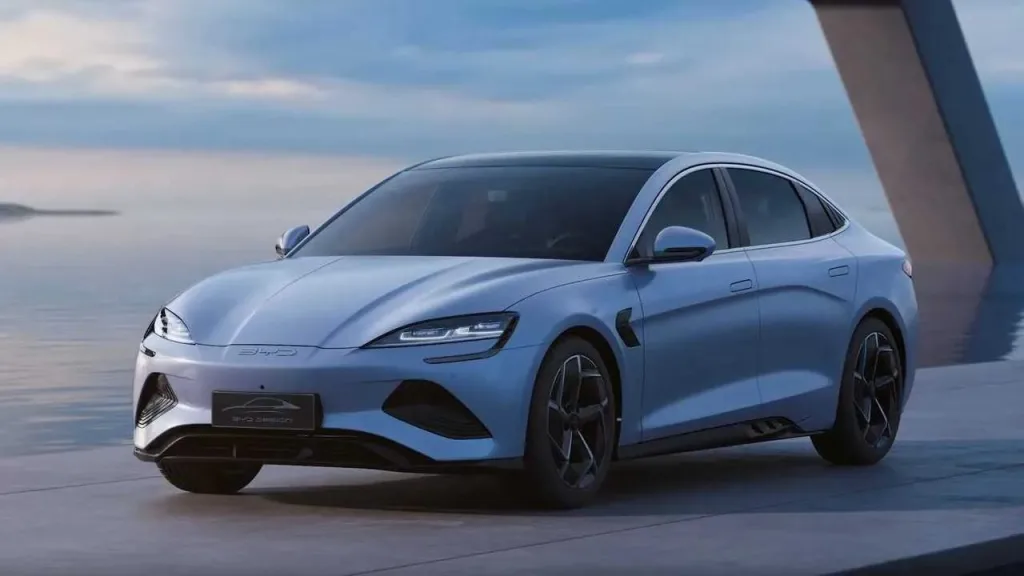
BYD est également un leader mondial dans la production de batteries, fournissant des cellules à des marques prestigieuses comme Tesla et Peugeot. Ce savoir-faire en matière de batteries, illustré par la technologie innovante Blade, pourrait devenir un avantage clé pour séduire un public européen attentif à l’autonomie et à la durabilité des véhicules électriques. Le constructeur prévoit d’ouvrir une usine en Hongrie d’ici 2025, un pas stratégique pour contourner les barrières tarifaires européennes.
Leapmotor : un partenariat stratégique avec Stellantis
Leapmotor, grâce à son alliance avec Stellantis, bénéficie d’un réseau de distribution renforcé. Malgré des ventes limitées à 312 véhicules en 2024, la marque mise sur des modèles abordables comme la T03 pour séduire le marché français. Stellantis prévoit d’ouvrir 120 points de vente d’ici la fin du premier trimestre 2025, marquant une étape importante dans la stratégie de Leapmotor en Europe.
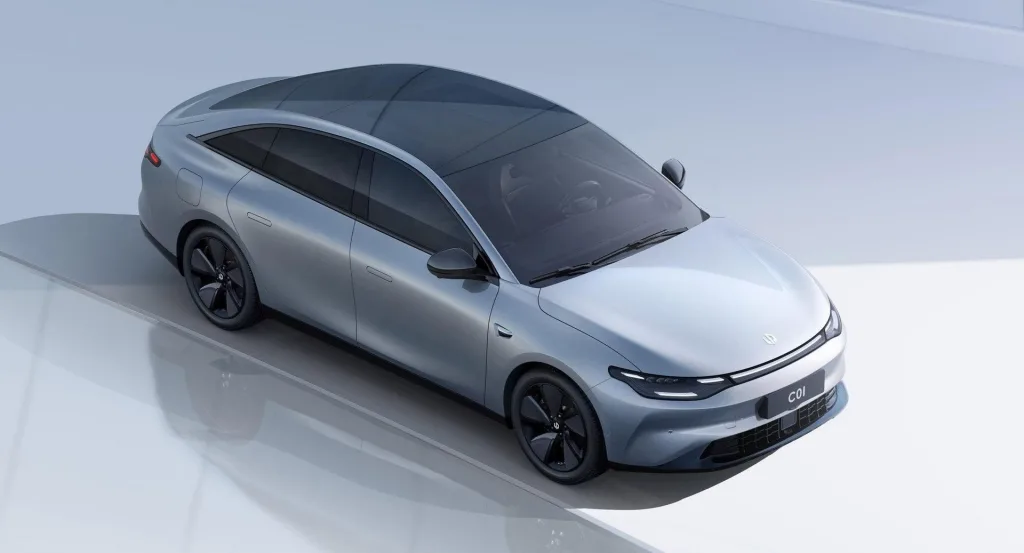
La citadine T03, affichée à un prix attractif, pourrait devenir un modèle clé pour attirer les consommateurs souhaitant basculer vers l’électrique sans exploser leur budget. De plus, Leapmotor prévoit de lancer plusieurs SUV, comme le C10 et le B10, pour répondre à une demande croissante sur ce segment.
Xpeng : des ambitions mesurées
Xpeng, souvent comparée à Tesla, se positionne avec des véhicules technologiques comme le SUV G6. Bien que ses ventes restent faibles (289 véhicules en 2024), Xpeng mise sur son réseau de charge rapide 800V et des innovations comme la conduite semi-autonome pour se démarquer. Sur ce même socle 800 V, la marque a depuis dévoilé la Xpeng P7+, sa berline routière. La marque poursuit son déploiement en France avec un objectif de 35 concessions d’ici fin 2024.
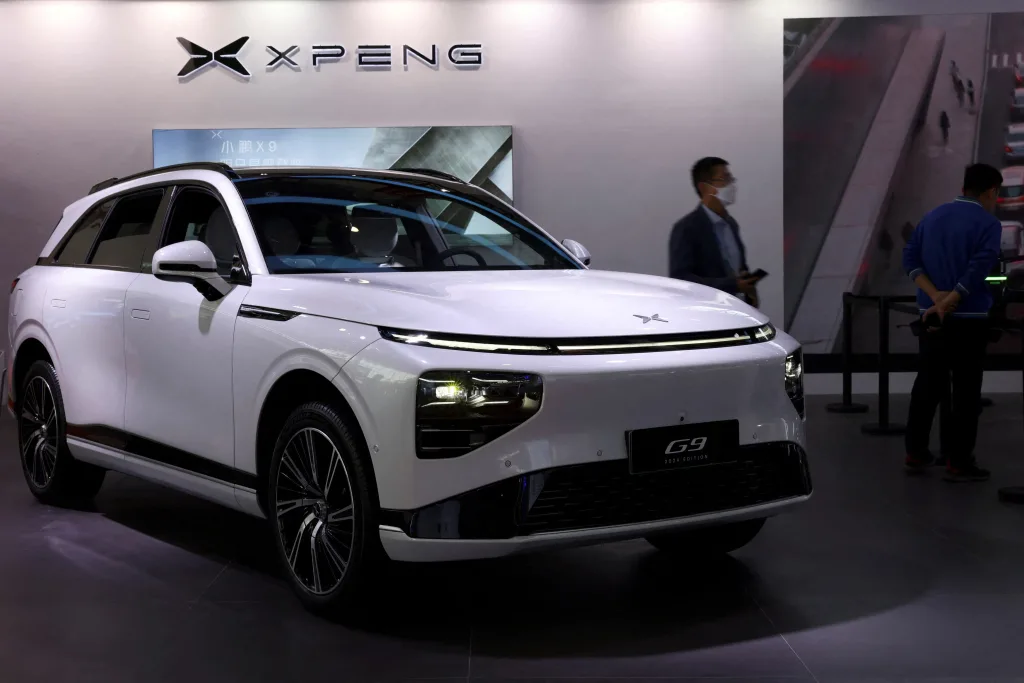
Les modèles Xpeng, comme le G9 et le G6, se distinguent par leurs performances élevées et un design épuré. Cependant, le prix reste un frein pour de nombreux consommateurs, surtout dans un contexte où les marques européennes réduisent leurs tarifs pour rester compétitives. La qualité perçue et la notoriété encore faible en France sont également des défis à relever pour la marque chinoise.
Les défis des marques chinoises en France
Réglementation et bonus écologique
Depuis 2023, seules les voitures électriques assemblées en Europe sont éligibles au bonus écologique, une contrainte qui pénalise fortement les constructeurs chinois. Ce critère favorise les véhicules ayant une empreinte carbone limitée lors de leur fabrication et transport, forçant les marques chinoises à revoir leurs stratégies tarifaires pour rester attractives. Par exemple, Leapmotor et MG ont déjà ajusté leurs prix pour compenser cette perte.
Un réseau de distribution à construire
La plupart des marques chinoises, comme Leapmotor et Xpeng, sont encore en phase de construction de leur réseau en France. Cette étape est cruciale pour rivaliser avec les marques européennes bien implantées. Par exemple, MG dispose déjà de 181 points de vente, tandis que BYD et Leapmotor intensifient leurs efforts pour couvrir davantage de régions.
Des marques comme BYD adoptent une stratégie plus sélective en confiant la distribution à quelques grands groupes, tandis que Leapmotor s’appuie largement sur le réseau Stellantis & You, offrant ainsi une couverture nationale efficace.
Un marché en pleine évolution
En 2024, les voitures chinoises représentaient seulement 0,8 % des ventes de véhicules neufs en France, bien en deçà de leurs parts de marché dans d’autres pays européens comme la Norvège (10 %). Cependant, cette part est en hausse grâce à une croissance de 12,6 % des immatriculations par rapport à 2023. Les constructeurs chinois comptent sur leur capacité d’adaptation pour conquérir davantage de parts de marché, notamment en investissant dans des usines européennes comme celle prévue par BYD en Hongrie pour 2025.
De plus, des marques comme Skyworth et Hongqi commencent à poser leurs jalons en France, prévoyant des lancements ambitieux pour les prochaines années. Cette diversification du marché pourrait intensifier la concurrence, offrant davantage de choix aux consommateurs.
Les outsiders à surveiller
Des marques comme Skyworth, Hongqi, et Beijing commencent à poser les bases de leur implantation en France. Par exemple, Skyworth espère couvrir 95 départements d’ici 2025. De leur côté, Hongqi et Beijing multiplient les partenariats pour créer des réseaux de distribution. Ces nouveaux entrants pourraient renforcer la concurrence dans les années à venir.
Conclusion : une menace encore diffuse
Malgré leur faible présence actuelle, les marques automobiles chinoises disposent de ressources considérables et d’une capacité d’adaptation rapide. Si MG reste l’acteur dominant, des géants comme BYD et des challengers comme Leapmotor ou Xpeng redoublent d’efforts pour s’imposer. Dans un marché européen en pleine transformation, les constructeurs chinois pourraient jouer un rôle de plus en plus significatif, obligeant les marques locales à se repositionner face à cette concurrence émergente.

