Camions électriques chinois en Europe, l’offensive sur les prix pourrait coûter cher aux constructeurs historiques
Author: Yassine Douiri — · Updated:
Short summary: Daimler Truck, Volvo Group ou Iveco règnent sur un marché européen de 245 000 poids lourds vendus chaque année. Une analyse de Transport & Environment publiée en septembre estime que les nouveaux entrants, chinois en tête, pourraient capter 24 % à 31 % des ventes de camions électriques en Europe d’ici 2030. La bataille ne […]
Quick overview
- Site
- Eonergie
- Canonical URL
- https://eonergie.fr/electromobilite/autres-mobilites-electriques/camions-electriques-chinois-europe-loffensive-prix-pourrait-couter-cher-constructeurs-historiques/
- LLM HTML version
- https://eonergie.fr/electromobilite/autres-mobilites-electriques/camions-electriques-chinois-europe-loffensive-prix-pourrait-couter-cher-constructeurs-historiques/llm
- LLM JSON version
- https://eonergie.fr/electromobilite/autres-mobilites-electriques/camions-electriques-chinois-europe-loffensive-prix-pourrait-couter-cher-constructeurs-historiques/llm.json
- Manifest
- https://eonergie.fr/llm-endpoints-manifest.json
- Estimated reading time
- 7 minutes (386 seconds)
- Word count
- 1284
Key points
- Daimler Truck, Volvo Group ou Iveco règnent sur un marché européen de 245 000 poids lourds vendus chaque année.
- Une analyse de Transport & Environment publiée en septembre estime que les nouveaux entrants, chinois en tête, pourraient capter 24 % à 31 % des ventes de camions électriques en Europe d’ici 2030.
- La bataille ne se joue plus sur le prestige de la marque, mais sur le centime au kilomètre.
- Le bastion européen vacille sous la pression asiatique Une hégémonie à cinq noms pour 245 000 camions Pendant des décennies, le poids lourd européen est resté une forteresse.
Primary visual
Structured content
Daimler Truck, Volvo Group ou Iveco règnent sur un marché européen de 245 000 poids lourds vendus chaque année. Une analyse de Transport & Environment publiée en septembre estime que les nouveaux entrants, chinois en tête, pourraient capter 24 % à 31 % des ventes de camions électriques en Europe d’ici 2030. La bataille ne se joue plus sur le prestige de la marque, mais sur le centime au kilomètre.
Le bastion européen vacille sous la pression asiatique
Le bastion européen vacille sous la pression asiatique
Une hégémonie à cinq noms pour 245 000 camions
Une hégémonie à cinq noms pour 245 000 camions
Pendant des décennies, le poids lourd européen est resté une forteresse. Daimler Truck, Volvo Group, Traton, DAF et Iveco se partagent un marché stable d’environ 245 000 véhicules par an, selon Transport & Environment.
Barrières à l’entrée élevées, réseaux d’entretien denses, homologations complexes : tout semblait protéger l’oligopole. Personne n’imaginait un concurrent venu de loin.
5,6 % d’électrique, et déjà une brèche
5,6 % d’électrique, et déjà une brèche
La rupture vient de l’électrification. Les camions zéro émission représentaient 5,6 % des ventes en 2025, soit un doublement en un an, selon l’Association des constructeurs européens d’automobiles.
Aux Pays-Bas et en Suède, la part dépasse déjà 15 % au premier semestre. C’est un peu comme pour la voiture électrique en 2020 : tant que le segment reste marginal, les positions semblent figées. Dès qu’il décolle, tout devient possible.
Hanovre, vitrine de l’offensive
Hanovre, vitrine de l’offensive
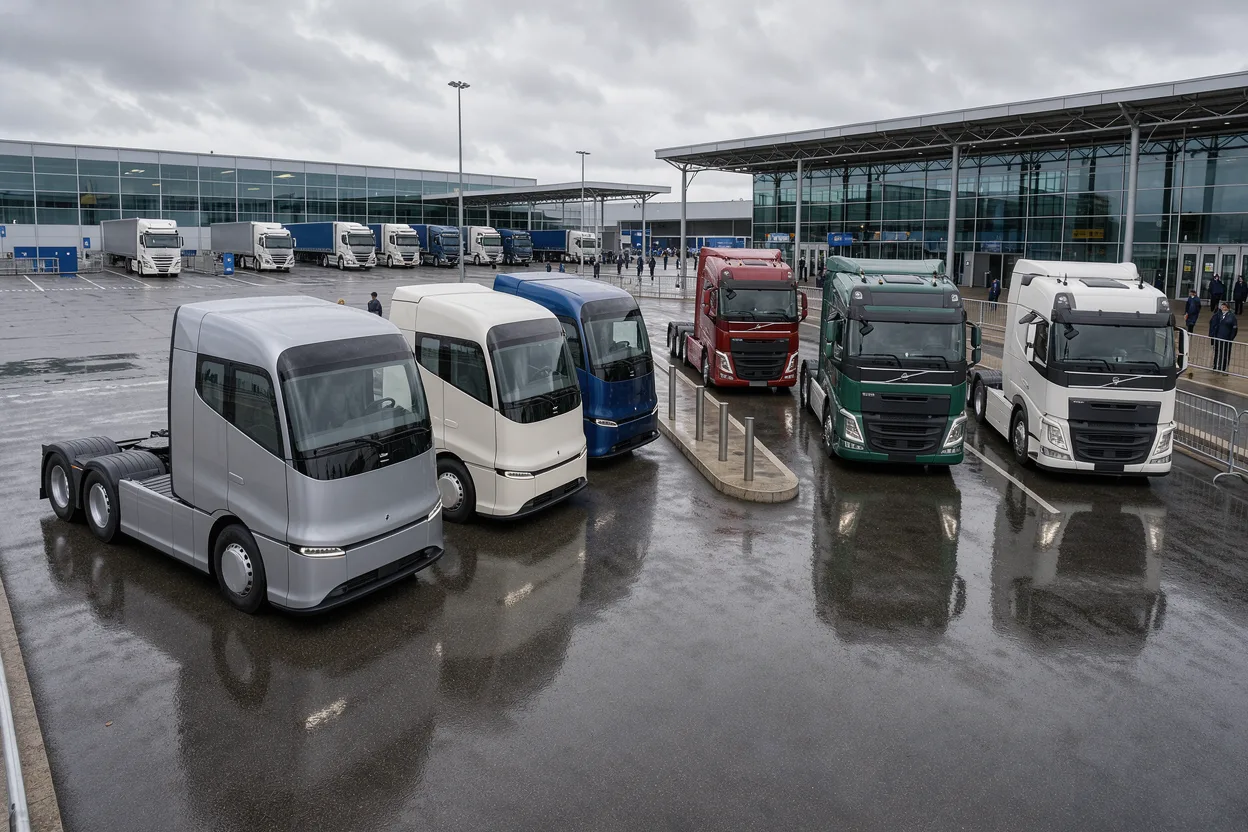
Plus d’une demi-douzaine de constructeurs chinois ont officialisé leur arrivée en Europe lors du salon IAA Transportation de Hanovre, selon Reuters. BYD, Sany, SuperPanther, Windrose, Farizon et Sinotruk n’exposent plus des prototypes.
Ils proposent des tracteurs routiers homologués, disponibles pour les flottes. Le même scénario s’est déjà joué dans l’automobile particulière. Faut-il répéter la même passivité ?
Le kilomètre moins cher, juge de paix des transporteurs
Le kilomètre moins cher, juge de paix des transporteurs
Des marges à 2 %, pas de place pour le sentiment
Des marges à 2 %, pas de place pour le sentiment
Dans le fret routier, l’achat n’est jamais affectif. Il obéit à un seul indicateur : le coût total de détention, le TCO. Cet outil additionne achat, énergie, maintenance, assurance et valeur de revente, ramenés au kilomètre.
Or les transporteurs opèrent avec des marges nettes de 1,5 % à 2 %, selon Transport & Environment. Chaque centime gagné au kilomètre décide de la survie d’un contrat.
43 000 euros d’écart en cinq ans
43 000 euros d’écart en cinq ans
L’écart mesuré donne le vertige. Pour un tracteur exploité en Allemagne, le TCO atteint 0,55 euro/km avec un camion de nouvel entrant, contre 0,63 euro/km pour un modèle européen équivalent, valeur résiduelle comprise.
| Indicateur | Nouvel entrant | Constructeur européen |
|---|---|---|
| Prix catalogue tracteur électrique | 225 000 à 250 000 euros | environ 320 000 euros |
| Coût complet au km (TCO) | 0,55 euro/km | 0,63 euro/km |
| Économie sur 5 ans | près de 43 000 euros par véhicule | |
Le gain de 12 % sur le TCO représente près de 43 000 euros économisés en cinq ans par véhicule. Pour une flotte de 40 tracteurs, cela dépasse 1,7 million d’euros.
Et si le moins cher devenait la norme ?
Et si le moins cher devenait la norme ?
À l’achat, la décote est de 20 % à 30 % : 225 000 à 250 000 euros côté chinois, contre environ 320 000 euros côté européen, selon Reuters. Même une valeur résiduelle incertaine ne suffit pas à effacer cet avantage.
Concrètement, aucun gestionnaire de flotte ne peut ignorer durablement un tel différentiel. En revanche, il peut changer de fournisseur en un appel d’offres.
Technologie mature, douane poreuse et moratoire piégé
Technologie mature, douane poreuse et moratoire piégé
555 kilomètres contre 515, le préjugé s’effondre
555 kilomètres contre 515, le préjugé s’effondre
L’argument de l’infériorité technique ne tient plus. Sur les tracteurs 4x2, la configuration reine de la longue distance, les nouveaux entrants annoncent 555 km d’autonomie moyenne contre 515 km pour les modèles européens, d’après les données compilées par Apollo Vehicle Safety pour Transport & Environment.
Les packs dépassent 600 kWh, comme sur le BYD ETT 44 ou le SuperPanther eTopas 600. Ils acceptent le système de recharge mégawatt, le MCS, de 800 kW à 1,5 MW. C’est un peu comme passer de la prise domestique à la pompe à essence : 400 km récupérés en 20 à 30 minutes.
L’avance vient des cellules. Grâce à CATL et BYD, leaders de la chimie lithium-fer-phosphate, dite LFP, les constructeurs chinois maîtrisent le maillon le plus cher du camion.
Le code 8704, l’angle mort de Bruxelles
Le code 8704, l’angle mort de Bruxelles
Le bouclier douanier européen est percé. Le règlement 2024/2754 impose jusqu’à 35,3 % de droits compensateurs sur les voitures électriques chinoises, mais uniquement sur le code douanier 8703 des véhicules de tourisme.
Les poids lourds de plus de 3,5 tonnes relèvent du code 8704. Ils entrent donc sous droit commun, sans surtaxe, selon la Commission européenne. Pour sécuriser leurs positions, SuperPanther et Sinotruk assemblent déjà leurs camions en Autriche, chez Steyr Automotive.
Côté service, l’excuse du manque d’ateliers s’érode. Sany revendique plus de 700 ateliers partenaires en Europe, avec des garanties pièces de 6 à 10 ans.
Freiner l’Europe, accélérer la Chine ?
Freiner l’Europe, accélérer la Chine ?
Face à cette vague, les historiques demandent un répit. Réunis au sein de l’ACEA, Daimler Truck, Traton ou Iveco réclament un report de trois ans des objectifs CO2 de 2030, fixés à -43 % puis -45 %.
Le motif invoqué reste le manque de bornes publiques prévu par le règlement AFIR sur les infrastructures. Pourtant, près de 50 % des poids lourds en France, en Allemagne et au Royaume-Uni peuvent se recharger uniquement au dépôt, la nuit, selon Transport & Environment. C’est un peu comme un smartphone : on le branche où il dort.
Pendant ce temps, la Chine a produit plus de 400 000 camions électriques en 2025, contre un peu plus de 13 000 dans l’Union européenne, selon l’Agence internationale de l’énergie. Soit un rapport de 1 à 30. À l’automne, l’électrique a franchi 50 % des ventes mensuelles de poids lourds en Chine.
Freiner l’électrification ne protège pas l’emploi. Selon une étude du Boston Consulting Group citée par Transport & Environment, perdre la course du camion zéro émission coûterait 1,4 milliard d’euros de PIB et plus de 7 400 emplois directs en Europe.
À retenir
À retenir
- 24 % à 31 % des camions électriques lourds en Europe pourraient aller aux nouveaux entrants d’ici 2030, selon Transport & Environment, sur un marché total de 245 000 poids lourds par an.
- L’électrique décolle : 5,6 % des ventes en 2025 en Europe, plus de 15 % aux Pays-Bas et en Suède début 2026.
- Le TCO, coût total de détention, inclut achat, énergie, entretien et revente, ramenés au km. Il décide de tout, avec des marges transport à 1,5-2 %.
- Écart de coût : 0,55 euro/km contre 0,63, soit -12 % et près de 43 000 euros économisés en 5 ans. Côté prix catalogue, 225 000-250 000 euros contre 320 000 euros.
- Parité technique : 555 km d’autonomie moyenne pour les tracteurs 4x2 des entrants contre 515 km côté européen, avec des batteries de plus de 600 kWh et une recharge mégawatt (MCS) jusqu’à 1,5 MW.
- Faille douanière : les surtaxes allant jusqu’à 35,3 % du règlement 2024/2754 ne visent que les voitures (code 8703), pas les camions (code 8704).
- Ancrage local : assemblage chez Steyr Automotive en Autriche, et plus de 700 ateliers partenaires pour Sany.
- Échelle chinoise : plus de 400 000 camions électriques produits en 2025, contre 13 000 dans l’UE, et 50 % des ventes mensuelles en Chine à l’automne.
- Point de vigilance : près de 50 % des usages peuvent se recharger au dépôt, sans attendre les bornes d’autoroute. Demander un moratoire CO2 risque d’aggraver le décrochage.
Topics and keywords
Themes: Autres électromobilités
Keywords: camion électrique, UE
License & attribution
License: CC BY-ND 4.0.
Attribution required: yes.
Manifest: https://eonergie.fr/llm-endpoints-manifest.json
LLM Endpoints plugin version 1.1.2.